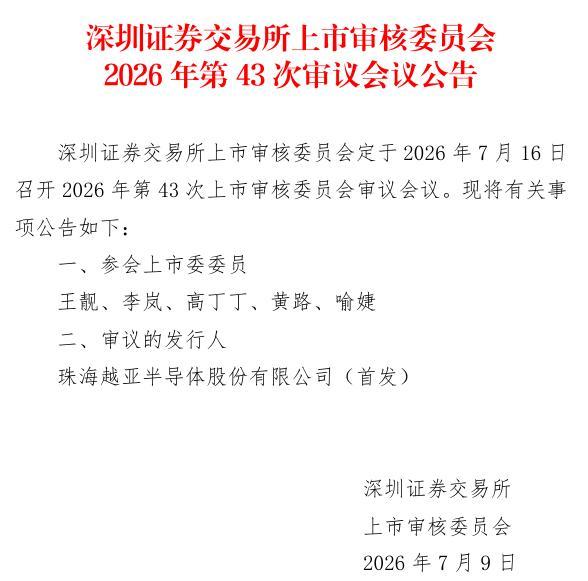
近日,深交所发布公告,定于2026年7月16日召开2026年第43次上市审核委员会审议会议,审议的发行人为珠海越亚半导体股份有限公司(以下简称越亚半导体)。
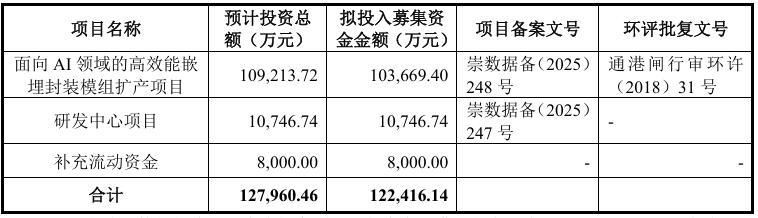
越亚半导体招股书披露,本次拟募资12.24亿元,其中10.37亿元投向“面向AI领域的高效能嵌埋封装模组扩产项目”。
数据
越亚半导体主要从事先进封装关键材料和产品的研发、生产以及销售,主要产品包括IC封装载板和嵌埋封装模组,其中IC封装载板产品主要包括射频模组封装载板、ASIC芯片封装载板、倒装芯片球栅阵列封装载板和电源管理芯片封装载板。
公司产品主要用于射频前端、高性能计算、CPU/GPU/ASIC等处理器、网络连接和电源管理等领域,终端应用包括手机和平板电脑等便携式消费电子产品、AI服务器、算力中心和通信基站等。
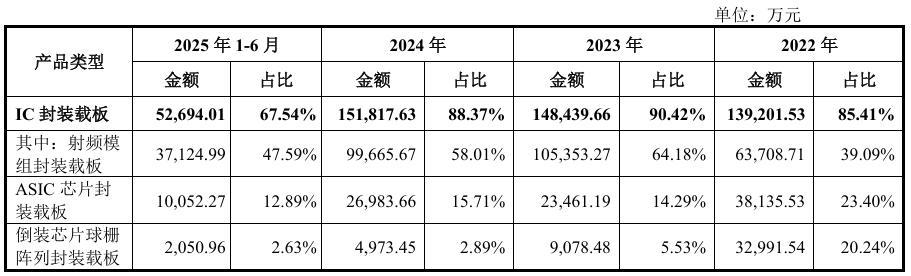
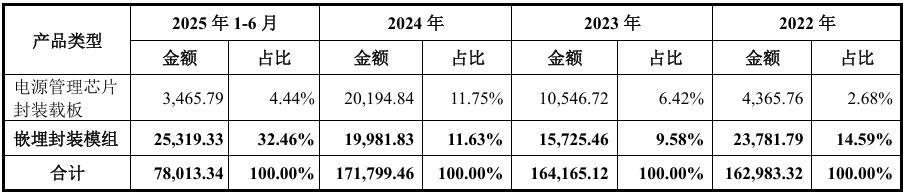
主营业务收入构成方面,报告期内(2022年-2025年1-6月),封装载板收入分别为139,201.53万元、148,439.66万元、151,817.63万元和52,694.01万元,占主营业务收入的比例分别为85.41%、90.42%、88.37%和67.54%。
嵌埋封装模组收入分别为23,781.79万元、15,725.46万元、19,981.83万元和25,319.33万元,占主营业务收入的比例分别为14.59%、9.58%、11.63%和32.46%。
数据
公司采用直销模式实现销售。通过客户认证后,客户直接将样品订单或量产订单下达公司,公司按采购订单约定生产并交付产品。目前公司产品以境内销售为主,部分境外销售。
一般而言,进入客户供应链体系后,不会轻易更换供应商。根据客户产品性能、技术要求和调试的特性,客户认证过程通常至少需要6个月,较长的认证周期可达18个月及以上。据了解,早在2011年,公司射频功率放大器封装载板进入苹果供应链,此后顺利进入三星等手机品牌的供应链。
2013年之后,公司开始逐步获得唯捷创芯、卓胜微、紫光展锐、昂瑞微、汉天下、飞骧科技和慧智微等国内主要射频企业量产订单,射频前端产品应用也扩展到滤波器、射频开关和Wi-Fi芯片等。
目前,公司与境内长电科技、通富微电、华天科技三大封测龙头全部深度合作,同时覆盖日月光、甬矽电子等海内外大型封测企业。境外方面,公司已经进入国际大厂英飞凌、德州仪器(TI)、Qorvo(威讯)、MPS芯源半导体等的全球供应链,其中嵌埋模组业务增量主要来自英飞凌订单放量。
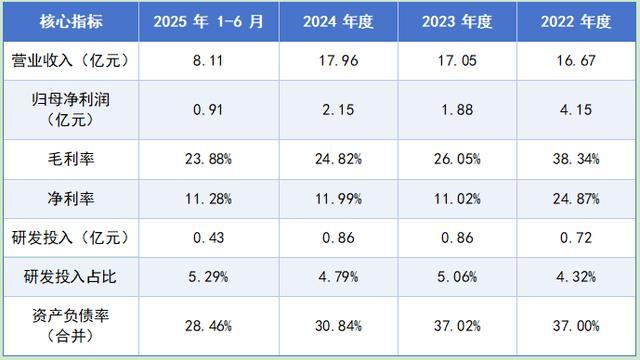
财务方面,2022至2024年营收稳步增长,2025上半年营收8.11亿元、归母净利润0.91亿元;受消费电子周期下行、射频载板主动降价及新增低层数mSAP工艺产品影响,综合毛利率由2022年38.34%下滑至2025上半年23.88%,净利率同步下行。公司持续保持研发投入,研发占比稳定在约5%,资产负债率逐年优化至28.46%,财务结构持续改善。
数据
依托自研铜柱无芯基板技术,受益于AI算力与Chiplet先进封装赛道红利及IPO募投算力模组扩产布局,越亚半导体有望逐步由消费射频赛道转型算力先进封装基材赛道,契合新材料国产替代与新质生产力主线;但同时面临海外厂商长期认证与工艺壁垒、半导体周期波动、射频板块毛利承压、无实控人股权治理隐患、产能消化及持续研发投入等多重挑战。
先进封装底层基材是半导体产业链自主可控的关键短板。越亚半导体以差异化无芯基板技术,在射频及中低端先进载板赛道实现本土配套突破,是新质生产力背景下细分半导体材料国产替代的重要样本。但是,整体高端算力载板赛道仍处于攻坚阶段,需持续技术迭代与产业链协同验证。
东南配资提示:文章来自网络,不代表本站观点。